
Kurzfassung
Red White & Bloom präsentiert seinen Einstieg bei Grünhorn als großen europäischen Wachstumsschritt. Doch hinter der glänzenden Reiterpose steckt eine Bilanz, die alles andere als sattelfest wirkt: negatives Eigenkapital, hohe Schulden, ein Working-Capital-Defizit und ein ausdrücklicher Going-Concern-Hinweis. Gleichzeitig pumpt RWB bis zu 25 Millionen kanadische Dollar in HEAL Europe – zu zwölf Prozent Zins. Die Frage drängt sich auf: Reitet hier ein cleverer Cowboy auf den nächsten Milliardenmarkt zu – oder sitzt er bereits auf einem Gaul, der finanziell kaum noch vorwärtskommt?
Inhaltsverzeichnis
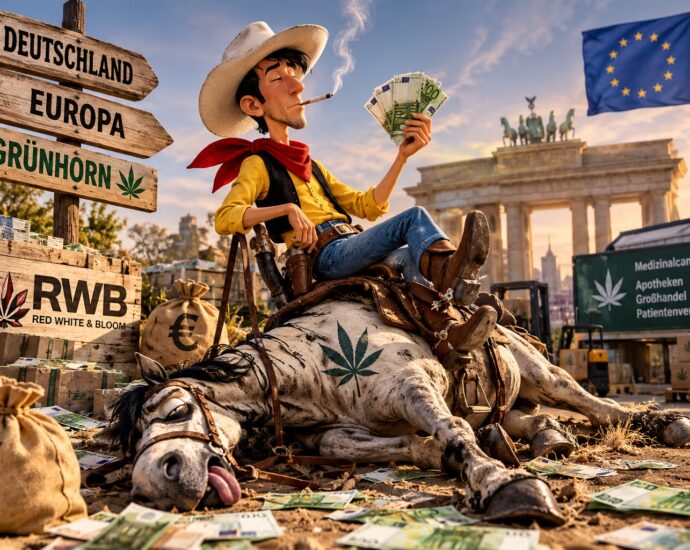
Red White & Bloom spielt den großen Cannabis-Cowboy. Deutschland, Großbritannien, Grünhorn, Apotheken, Großhandel, Logistik, Patientenzugang – plötzlich soll aus dem angeschlagenen kanadischen Konzern ein europäischer Wachstumsreiter werden.
Nur: Ein Cowboy sieht immer dann besonders gut aus, wenn niemand unter den Sattel schaut.
Der große Europa-Ritt beginnt
RWB hat sich 62,63 Prozent an HEAL Europe Holdings gesichert – nach eigenen Angaben für eine nominale Gegenleistung. Weil HEAL Europe wiederum 80 Prozent an der Grünhorn Gruppe hält, kontrolliert RWB indirekt 50,1 Prozent des Leipziger Cannabisunternehmens.1REDWHITEBLOOM.COM
RWB bestätigt 62,63 Prozent an HEAL Europe und daraus resultierend 50,1 Prozent indirekte Beteiligung an Grünhorn.
Auf dem Papier sieht das nach einem Coup aus. Grünhorn meldet rund 290.000 belieferte Cannabisrezepte innerhalb von zwölf Monaten. Die gesamte europäische Plattform soll mehr als zwölf Tonnen medizinisches Cannabis abgegeben oder vertrieben haben.2GRUENHORN.GROUP
Grünhorn nennt rund 290.000 belieferte Rezepte und beschreibt den RWB-Einstieg als Grundlage für weiteres Wachstum.
Und der Markt wächst tatsächlich rasant: Die deutschen Medizinalcannabis-Importe stiegen von rund 19 Tonnen im ersten Halbjahr 2024 auf rund 80 Tonnen im ersten Halbjahr 2025. Für das Gesamtjahr 2025 wurden rund 200 Tonnen genannt.3BUNDESTAG.DE
Der Bundestag dokumentiert den massiven Mengenanstieg bei importiertem Medizinalcannabis seit April 2024.
Der Gaul heißt also Wachstum. Und er galoppiert.
Doch unter dem Sattel knirscht die Bilanz
Das Problem ist der Reiter.
Zum 30. Juni 2026 weist RWB ein Working-Capital-Defizit von rund 68,5 Millionen kanadischen Dollar aus. Das negative Eigenkapital liegt bei rund 227 Millionen Dollar, der kumulierte Verlust bei mehr als 582 Millionen Dollar.4FINANCIALFILINGS.COM
Der Halbjahresabschluss weist negatives Eigenkapital, hohen kumulierten Verlust und ein erhebliches Working-Capital-Defizit aus.
Und RWB selbst formuliert, was normalerweise kein Konzern gerne auf die Werbetrommel schreibt: Die Umstände werfen Zweifel an der Fähigkeit zur Unternehmensfortführung auf.
Übersetzt in Boulevard: Der Cowboy zieht nach Europa – während sein eigenes Pferd schon deutlich schwer atmet.
RWB hatte zum Halbjahresende lediglich rund 5,3 Millionen kanadische Dollar Cash, während kurzfristige Verbindlichkeiten bei rund 36,5 Millionen Dollar lagen.5FINANCIALFILINGS.COM
RWB weist zum 30. Juni 2026 rund 5,3 Millionen CAD Cash und rund 36,5 Millionen CAD kurzfristige Verbindlichkeiten aus.
Das muss nicht bedeuten, dass der Ritt scheitert. Aber nach einer gemütlichen Sonntagsausfahrt sieht diese Bilanz nicht aus.
Zwölf Prozent Zins – das ist kein Ponyhof
Jetzt wird es richtig interessant. RWB kauft nicht nur Kontrolle. Der Konzern stellt HEAL Europe gleichzeitig eine vorrangig besicherte Kreditlinie von bis zu 25 Millionen kanadischen Dollar zur Verfügung.
18,7 Millionen Dollar waren bereits ausgereicht. Zinssatz: zwölf Prozent.6REDWHITEBLOOM.COM
RWB bestätigt eine besicherte Kreditlinie bis 25 Millionen CAD, davon 18,7 Millionen ausgereicht, zu zwölf Prozent Zins.
Das klingt weniger nach romantischem Wilden Westen und mehr nach knallharter Finanzierung.
Bei voller Ausnutzung der Kreditlinie wären rechnerisch drei Millionen kanadische Dollar Zinsen pro Jahr fällig. Auf den bereits ausgezahlten 18,7 Millionen sind es rund 2,24 Millionen.
RWB sitzt damit gleichzeitig im Sattel und hält den Schuldschein.
Steigt Grünhorn im Wert, profitiert der Konzern über seine Beteiligung. Läuft das Geschäft gut, kassiert RWB zusätzlich Zinsen. Und geht etwas schief, besitzt der Kreditgeber Sicherheiten.
Finanztechnisch clever? Durchaus.
Aber eben nur, wenn am Ende genug Geld in der Kasse landet.
Toter Gaul – oder doch Rennpferd?
Genau hier entscheidet sich die Geschichte.
Der deutsche Markt wächst gewaltig. Aber gleichzeitig will die Politik Medizinalcannabis wieder stärker regulieren. Diskutiert wurden unter anderem strengere Vorgaben für telemedizinische Verschreibungen und Einschränkungen beim Versand.7BUNDESTAG.DE
Der Bundestag befasst sich mit strengeren Regeln für Verschreibung und Versand von Medizinalcannabis.
Damit hängt die ganze Cowboy-Story an einer simplen Rechnung: Wächst Grünhorn schnell genug, um Expansion, Betrieb und hohe Finanzierungskosten zu tragen?
Wenn ja, könnte RWB tatsächlich den Lucky Luke spielen: schneller ziehen als die Konkurrenz, billig Kontrolle sichern und auf einem boomenden europäischen Markt davonreiten.
Wenn nein, sieht die Sache anders aus.
Dann wäre der vermeintliche große Europa-Ritt möglicherweise nur der Versuch, mit noch mehr Finanzierung, noch mehr Wachstum und noch mehr Risiko einem Problem davonzugaloppieren, das längst im eigenen Stall steht.
RWB selbst zeigt jedenfalls keine Bilanz eines schuldenfreien Siegers. Und genau deshalb ist die Grünhorn-Transaktion so spektakulär.
Sie kann ein genialer Coup werden.
Oder die alte Börsenregel bestätigen: Wenn Du merkst, dass Du ein totes Pferd reitest, steig ab.
Nur im Cannabisgeschäft scheint man manchmal lieber noch einen Kredit aufnehmen zu wollen – und einen neuen Sattel zu kaufen.
Pressekontakt:
Nordwell Horizon AG
Redaktion Wirtschaft
Turmstrasse 18
6312 Steinhausen
E-Mail: info(at)nordwellhorizon.com
Internet: www.nordwellhorizon.ch